Cram down quando il Fisco è l’unico creditore: la Corte d’appello di Roma conferma l’omologa
Un concordato minore con debiti interamente pubblici, omologato contro il voto dell’Agenzia delle Entrate, supera il reclamo. La decisione, lo stato della giurisprudenza di legittimità e il testo della sentenza con i dati del debitore oscurati
Di Avv. Dott. Comm. Dario Carta e Avv. Oscar Moretti · Carta & Partners · Novembre 2026
Abstract
Lo Studio ha ottenuto dalla Corte d’appello di Roma la conferma integrale dell’omologazione forzosa di un concordato minore nel quale tutti i creditori erano enti pubblici. La Corte ha respinto i tre motivi di reclamo dell’Agenzia delle Entrate: la possibilità di rateizzare in 120 mesi non esclude il sovraindebitamento, l’evasione non è di per sé atto in frode ai sensi dell’art. 77 CCII, la prosecuzione dell’attività in liquidazione controllata non rende il piano meno conveniente.
Il contributo colloca la decisione in una giurisprudenza di legittimità che sul cram down con unico creditore fiscale si è pronunciata per gli accordi di ristrutturazione e non ha ancora deciso per il concordato minore. In fondo pubblichiamo il testo della sentenza, con i dati del debitore oscurati.
Indice
- La decisione della Corte d’appello di Roma
- Il presupposto: quando l’adesione del Fisco è determinante
- Cram down e unico creditore: che cosa ha deciso la Cassazione
- Primo motivo: la rateazione non esclude il sovraindebitamento
- Secondo motivo: l’evasione non è atto in frode
- Terzo motivo: la convenienza del cram down rispetto alla liquidazione
- Indicazioni per chi imposta un concordato minore
- Il testo della sentenza
1. La decisione della Corte d’appello di Roma
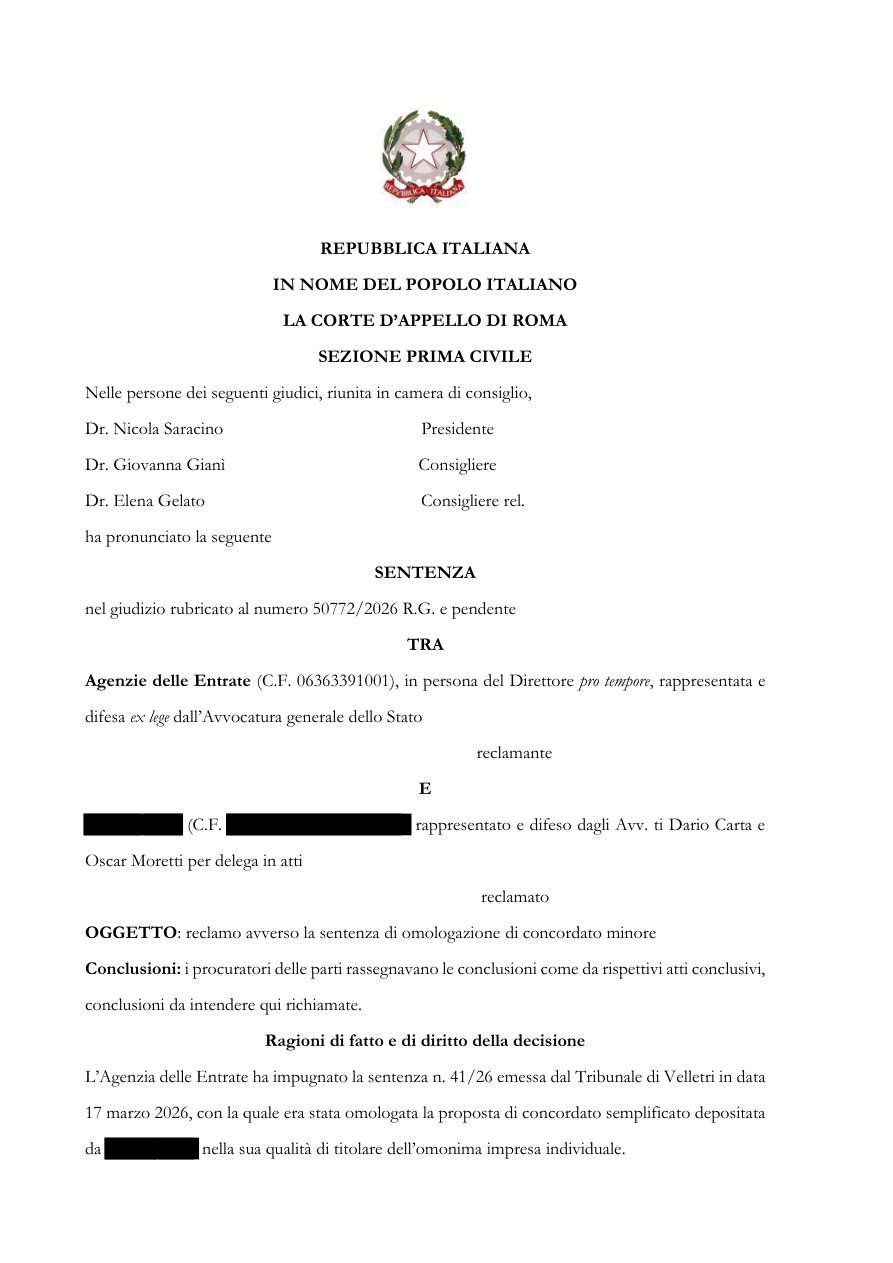
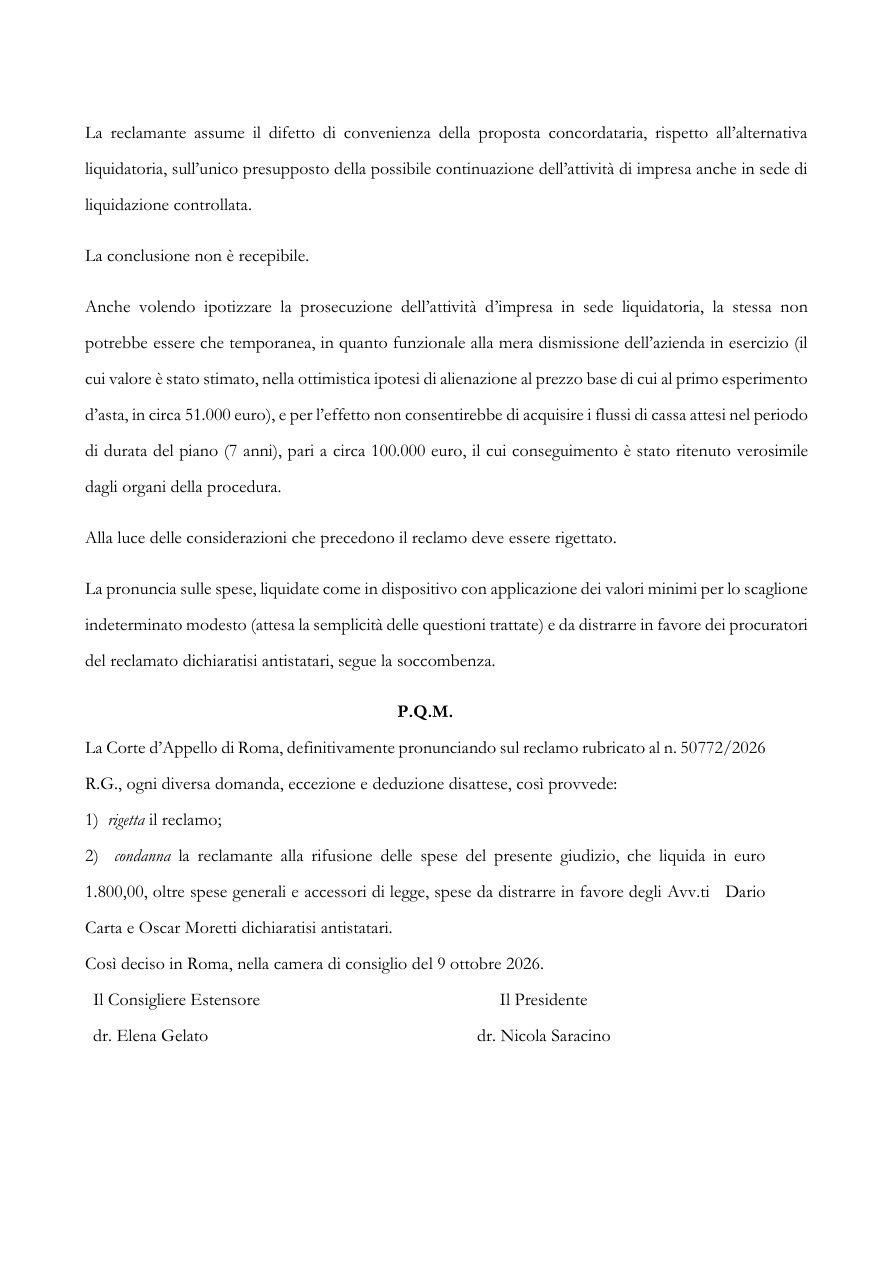
La Prima sezione civile della Corte d’appello di Roma, nel giudizio R.G. 50772/2026 deciso nella camera di consiglio del 9 ottobre 2026, ha rigettato il reclamo dell’Agenzia delle Entrate contro la sentenza n. 41/2026 del Tribunale di Velletri e l’ha condannata alle spese. Il Tribunale aveva omologato il concordato minore di un imprenditore individuale applicando il cram down dell’art. 80, comma 3, del Codice della crisi, contro il voto contrario dell’Agenzia. Sulla decisione di primo grado lo Studio si è soffermato nel contributo dedicato al cram down fiscale del Tribunale di Velletri.
| Elemento | Dato |
|---|---|
| Proposta | 84 rate mensili da 1.200 euro, per circa 100.000 euro in sette anni |
| Soddisfazione prevista | 42 per cento dei debiti tributari e contributivi |
| Alternativa liquidatoria | azienda stimata in circa 51.000 euro nell’ipotesi più favorevole |
| Agenzia delle Entrate | 64,81 per cento dei crediti ammessi al voto: voto contrario |
| INPS | 28,98 per cento: nessuna dichiarazione |
| Agenzia delle Entrate-Riscossione | 6,21 per cento: nessuna dichiarazione |
2. Il presupposto: quando l’adesione del Fisco è determinante
L’art. 80, comma 3, CCII consente al giudice di omologare il concordato minore in mancanza di adesione dell’amministrazione finanziaria o degli enti previdenziali a due condizioni: l’adesione deve essere determinante per raggiungere la percentuale dell’art. 79, comma 1, e la proposta deve risultare conveniente rispetto alla liquidazione controllata, anche sulla base della relazione dell’OCC. La Cassazione ha chiarito, con riferimento all’analoga norma del concordato preventivo, che la mancata adesione comprende il dissenso espresso (Cass. 28 ottobre 2024, n. 27782).
La difficoltà nasce quando i creditori sono soltanto enti pubblici, una situazione frequente nel sovraindebitamento delle piccole imprese. Se manca qualsiasi creditore diverso dall’ente dissenziente, si può dubitare che esista una maggioranza da completare. Nel caso deciso i creditori erano tre. Il silenzio di INPS e Agenzia delle Entrate-Riscossione vale consenso ai sensi dell’art. 79, comma 3, ma si ferma al 35,19 per cento dei crediti: l’adesione dell’Agenzia delle Entrate era quindi determinante.
Unico creditore e ceto creditorio interamente pubblico
Nella prima ipotesi un solo ente è titolare dell’intero passivo. Nella seconda i creditori sono tutti pubblici ma più di uno, e il consenso anche tacito degli altri consente di verificare il carattere determinante del voto mancante. La vicenda decisa dalla Corte di Roma appartiene alla seconda categoria.
3. Cram down e unico creditore: che cosa ha deciso la Cassazione
La questione è stata difficile perché la Cassazione si è pronunciata su un istituto diverso, gli accordi di ristrutturazione, e sul concordato minore ha lasciato soltanto un rilievo incidentale.
- Accordi di ristrutturazione, regime anteriore al correttivo. La Corte richiede un accordo con altri creditori: senza di esso non si può stabilire la decisività della mancata adesione del creditore pubblico. Così Cass. 17 dicembre 2024, n. 32954, sull’art. 182-bis della legge fallimentare; Cass. 16 marzo 2026, n. 5918, con principio di diritto sugli artt. 57 e 63 CCII; Cass. 22 ottobre 2026, n. 27609, che qualifica come innovativa la modifica del 2024.
- Accordi di ristrutturazione, regime vigente. Per le proposte successive al 28 settembre 2024 l’art. 63, comma 5, CCII ammette l’omologazione forzosa anche se non vi sono altri creditori aderenti, con un soddisfacimento di almeno il 60 per cento dei crediti, esclusi sanzioni e interessi, e una dilazione non superiore a dieci anni.
- Concordato minore. La sentenza 16 maggio 2026, n. 14555, enuncia un principio di diritto su un altro punto: il cram down non richiede la proposta di transazione fiscale dell’art. 88 CCII. Al paragrafo 4.9 osserva che l’adesione determinante non è realizzabile in presenza di un unico creditore fiscale, richiamando la sentenza n. 32954/2024.
Un rilievo incidentale
Il motivo di ricorso che poneva la questione dell’unico creditore era il terzo, e il dispositivo della sentenza n. 14555/2026 lo dichiara assorbito. Il passaggio del paragrafo 4.9 non è quindi una decisione sul punto. Il precedente richiamato riguarda inoltre un istituto a struttura negoziale, mentre il concordato minore si approva per voto, con il silenzio-assenso. Allo stato non risulta una pronuncia di legittimità che abbia deciso la questione per il concordato minore.
Nel giudizio di reclamo l’Agenzia non ha censurato il requisito dell’adesione determinante e la Corte di Roma, di conseguenza, non ha preso posizione espressa su di esso. Un cram down applicato a un passivo interamente pubblico ha comunque superato il vaglio di due gradi di giudizio. Sul tema si veda anche il contributo sul concordato minore e i debiti tributari.
4. Primo motivo: la rateazione non esclude il sovraindebitamento
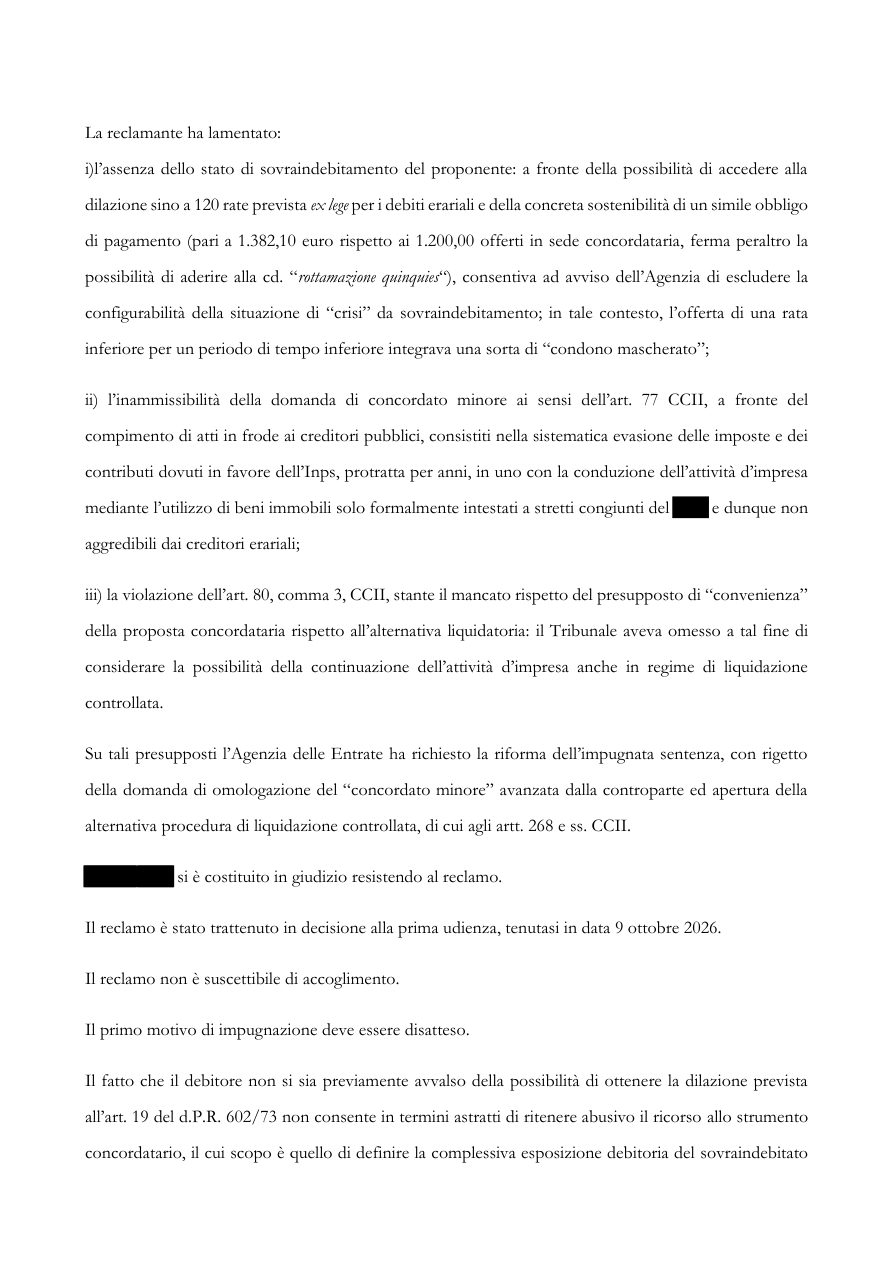
L’Agenzia sosteneva che il debitore non fosse sovraindebitato, perché avrebbe potuto chiedere la dilazione in 120 rate dell’art. 19 del D.P.R. n. 602/1973, con una rata di 1.382,10 euro contro i 1.200 offerti nel piano: un «condono mascherato», nelle parole riportate in sentenza.
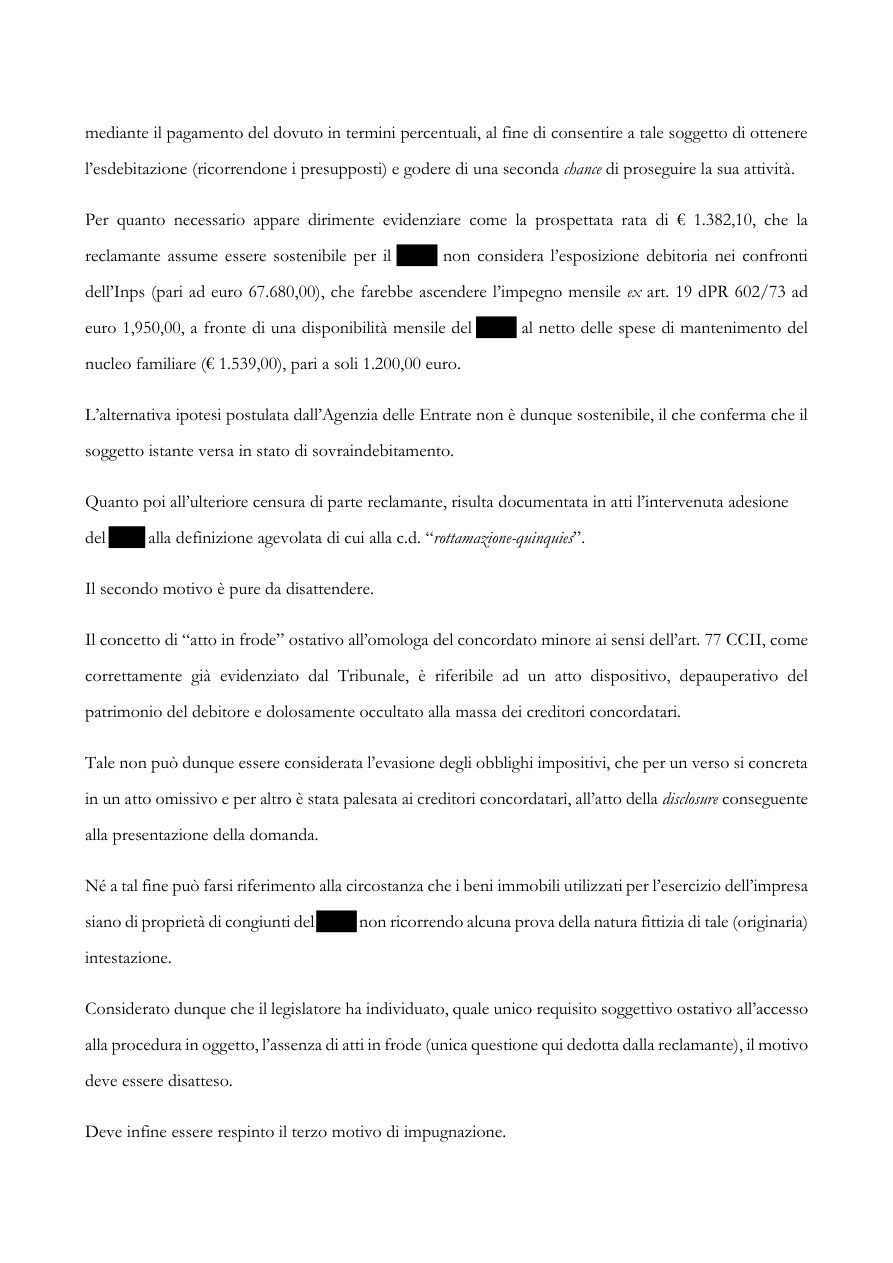
Sul piano dei principi, il mancato ricorso preventivo alla dilazione non rende abusivo lo strumento concordatario, il cui scopo è definire l’intera esposizione del sovraindebitato e consentirgli, ricorrendone i presupposti, l’esdebitazione e una seconda possibilità di proseguire l’attività. Sul piano dei numeri, la rata indicata dall’Agenzia ignorava il debito verso l’INPS: includendolo, l’impegno mensile saliva a circa 1.950 euro, a fronte di una disponibilità di 1.200 euro. La Corte ha inoltre dato atto dell’adesione del debitore alla definizione agevolata.
5. Secondo motivo: l’evasione non è atto in frode
L’art. 77 CCII rende inammissibile la domanda se risultano commessi atti diretti a frodare le ragioni dei creditori, e l’Agenzia vi riconduceva la sistematica evasione di imposte e contributi, unita all’uso di immobili intestati a congiunti del debitore. A sostegno richiamava due precedenti isolati della Corte d’appello di Genova, le sentenze n. 35/2025 e n. 48/2025. Nella seconda si afferma che la condotta del debitore che ha soddisfatto tutti i creditori non pubblici può configurare pagamenti preferenziali e quindi atti in frode.
Il passaggio centrale della sentenza
«Il concetto di “atto in frode” ostativo all’omologa del concordato minore ai sensi dell’art. 77 CCII, come correttamente già evidenziato dal Tribunale, è riferibile ad un atto dispositivo, depauperativo del patrimonio del debitore e dolosamente occultato alla massa dei creditori concordatari. Tale non può dunque essere considerata l’evasione degli obblighi impositivi, che per un verso si concreta in un atto omissivo e per altro è stata palesata ai creditori concordatari, all’atto della disclosure conseguente alla presentazione della domanda».
La Corte aggiunge che la proprietà degli immobili in capo a congiunti non rileva in assenza di prova della natura fittizia dell’intestazione, e che l’assenza di atti in frode è l’unico requisito soggettivo ostativo previsto dal legislatore. La sentenza non cita i precedenti liguri e fornisce una nozione di frode di segno diverso. La pronuncia n. 48/2025 riguardava un caso in cui i creditori privati erano stati pagati con regolarità e il solo Erario era stato trascurato.
Per gli accordi di ristrutturazione, la Cassazione ha escluso che il giudice possa valorizzare le ragioni di infedeltà fiscale poste a base del diniego, salvo che le soluzioni proposte siano inficiate da frode (Cass. 30 dicembre 2024, n. 35085). Quando il legislatore ha voluto limitare il cram down per i debiti da omessi versamenti lo ha scritto: l’art. 63, comma 6, CCII lo esclude negli accordi se il debito pubblico raggiunge l’80 per cento del totale e deriva prevalentemente da omissioni protratte per almeno cinque periodi d’imposta. L’art. 80, comma 3, non contiene un limite analogo.
6. Terzo motivo: la convenienza del cram down rispetto alla liquidazione
L’Agenzia riteneva più conveniente la liquidazione controllata, nella quale l’attività avrebbe potuto proseguire sotto la gestione del liquidatore. La Corte ha respinto l’argomento: la prosecuzione in sede liquidatoria sarebbe solo temporanea, perché funzionale alla dismissione dell’azienda, stimata in circa 51.000 euro nell’ipotesi più favorevole, e non consentirebbe di acquisire i flussi attesi nei sette anni del piano, circa 100.000 euro, ritenuti verosimili dagli organi della procedura.
Il Giudice delegato aveva chiesto due relazioni integrative, con un confronto fra piano e liquidazione e una valutazione dell’azienda nel suo complesso. In un altro caso i giudici di merito hanno negato l’omologa perché l’attestazione non stimava il valore unitario dell’azienda, e la Cassazione ha dichiarato inammissibile la relativa censura (Cass. n. 32954/2024).
7. Indicazioni per chi imposta un concordato minore
- Mappare il ceto creditorio prima del deposito. Va verificato se l’ente dissenziente è davvero l’unico creditore e quale percentuale raggiunge il consenso, anche tacito, degli altri.
- Confrontare rateazione e concordato sull’intero debito. Una dilazione limitata ai carichi dell’Agenzia non dimostra l’assenza di crisi se restano fuori i contributi.
- Rendere piena disclosure. La Corte valorizza il fatto che l’inadempimento sia stato palesato ai creditori con la domanda.
- Documentare i beni di terzi. Contratti e titoli di godimento vanno prodotti. La Corte ha escluso il rilievo degli immobili dei congiunti in assenza di prova dell’intestazione fittizia.
- Curare la relazione dell’OCC. Serve una stima dell’azienda nel suo insieme e un confronto puntuale con i flussi del piano.
La sentenza è ricorribile per cassazione entro trenta giorni dalla notificazione, e il ricorso non ne sospende l’efficacia (art. 51, commi 13 e 14, CCII). Una pronuncia di legittimità sull’unico creditore nel concordato minore resta quindi attesa.
8. Il testo della sentenza
Pubblichiamo il testo integrale della sentenza.
Lo Studio
Carta & Partners assiste imprese nelle procedure di transazione fiscale, concordati e concordati minori, in presenza di debiti tributari e contributivi, anche quando il Fisco è l’unico creditore. Per un confronto: segreteria@cartaepartners.it · Tel. 06 23485903.
Riferimenti: artt. 51, 63, 77, 79 e 80 del D.Lgs. 12 gennaio 2019, n. 14; art. 19 del D.P.R. 29 settembre 1973, n. 602; art. 182-bis del R.D. 16 marzo 1942, n. 267. Corte d’appello di Roma, sez. I civ., R.G. 50772/2026; Trib. Velletri, sent. n. 41/2026; Corte d’appello di Genova, sent. n. 48/2025 del 23 luglio 2025.
Cass. civ., sez. I, 22 ottobre 2026, n. 27609; 16 maggio 2026, n. 14555; 16 marzo 2026, n. 5918; 30 dicembre 2024, n. 35085; 17 dicembre 2024, n. 32954; 28 ottobre 2024, n. 27782.
Il presente contributo ha finalità informativa e non costituisce parere professionale.